
Єдиний податок, військовий збір і ЄСВ для ФОП у 2026 році
Як рахується єдиний податок 3 групи
Єдиний податок 3 групи — відсоток від доходу: 5%, якщо ви не платник ПДВ, або 3%, якщо зареєстровані платником ПДВ (тоді ПДВ сплачується окремо). Дохід визначається касовим методом — за датою надходження грошей на рахунок чи в касу (ст. 292 ПКУ). Податковий період — квартал, декларацію подають наростаючим підсумком з початку року.
Військовий збір 1%
З 1 січня 2025 року ФОП 3 групи сплачують військовий збір 1% від того самого доходу (п. 16-1 підрозд. 10 розд. XX ПКУ). Його відображають у декларації платника єдиного податку і сплачують разом з єдиним податком у ті самі строки. Для 1 і 2 групи військовий збір фіксований — 864,70 грн на місяць.
ЄСВ за себе
ФОП на єдиному податку сплачує ЄСВ 22% від суми, яку визначає сам, але не менше мінімального внеску — 1 902,34 грн за кожен місяць — і не більше 38 046,80 грн. Внесок не залежить від доходу: його треба сплатити навіть у місяці без надходжень. Сплачують щокварталу, до 20 числа місяця після кварталу; річні дані про ЄСВ подаються додатком до декларації платника єдиного податку.
Воєнна пільга у 2026 році не діє. Можливість не сплачувати ЄСВ за себе під час воєнного стану (п. 9-19 розд. VIII Закону № 2464-VI) на 2026 рік зупинена Законом про Держбюджет-2026, як і у 2025 році. Звільнення залишаються лише для окремих категорій: пенсіонерів за віком чи вислугою років, осіб з інвалідністю, які отримують пенсію або соцдопомогу, мобілізованих на період служби, ФОП-найманих працівників (якщо роботодавець сплачує за них ЄСВ не менше мінімального), а також ФОП з тимчасово окупованих територій. Умови для кожної категорії варто уточнити в ДПС або в бухгалтера.
Ліміти доходу і перевищення
Ліміти на 2026 рік рахуються від мінімальної зарплати на 1 січня: 167 МЗП для 1 групи, 834 МЗП для 2 групи і 1167 МЗП для 3 групи. Протягом року вони не змінюються. Якщо дохід перевищив ліміт, із суми перевищення сплачується 15% єдиного податку, а з наступного кварталу треба перейти на загальну систему (для 3 групи) або змінити групу (для 1 і 2).
Чого калькулятор не враховує
- ПДВ для платників ПДВ — він рахується окремо від 3% єдиного податку.
- Податки й ЄСВ за найманих працівників.
- Індивідуальні пільги з ЄСВ і місцеві ставки 1 і 2 групи — у таблиці показано максимуми.
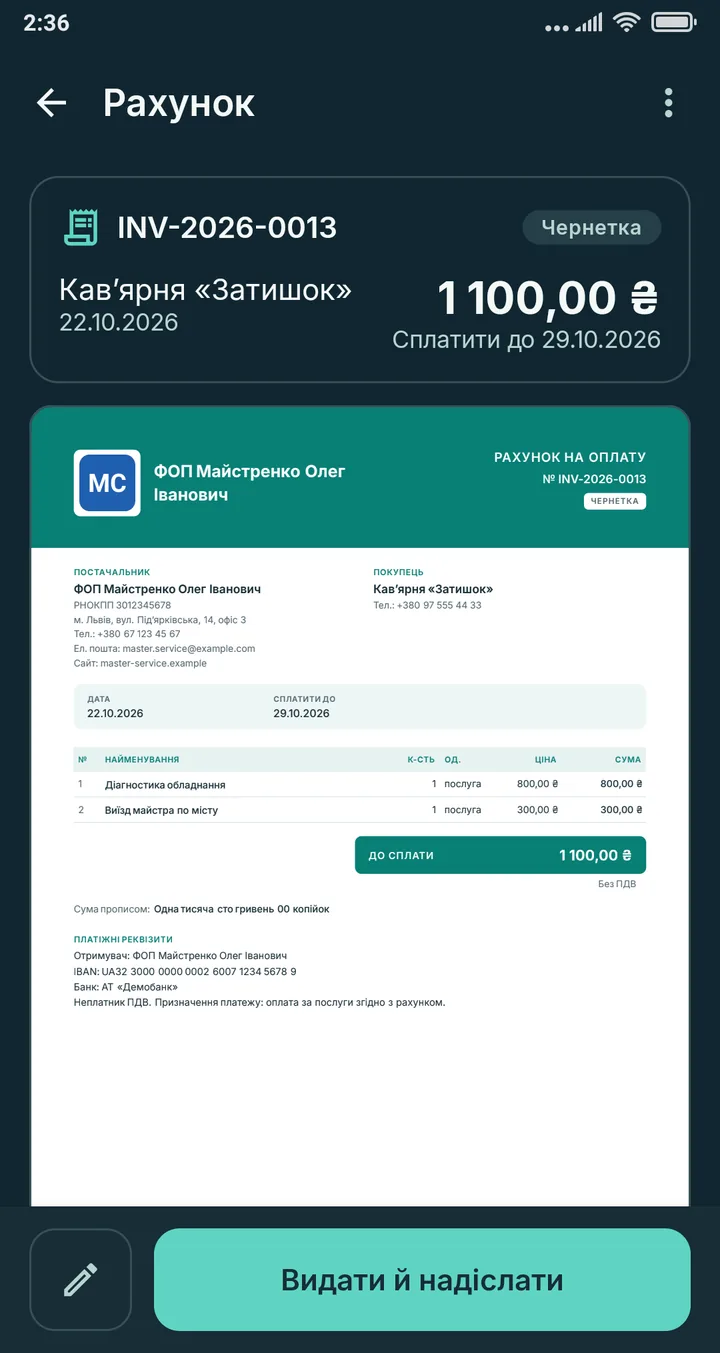
Дохід рахуєте з рахунків і актів? Складіть їх тут безкоштовно: рахунок на оплату, акт виконаних робіт, комерційна пропозиція. А в застосунку KOSHTER видно виручку за місяць, квартал чи рік.
Джерела
Цифри перевірено станом на 23.10.2026. Якщо щось зміниться — оновимо сторінку; у разі розбіжностей орієнтуйтеся на чинний текст закону й роз’яснення ДПС.
- Закон України «Про Державний бюджет України на 2026 рік» № 4695-IX від 03.12.2025 (ст. 7, 8 — прожитковий мінімум і мінімальна зарплата; п. 3 Прикінцевих положень — зупинення воєнної пільги з ЄСВ)
- Податковий кодекс України: ст. 291–298 (спрощена система), п. 16-1 підрозд. 10 розд. XX (військовий збір)
- Закон України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» № 2464-VI
- ДПС України: «2026 рік для ФОП: нові розміри єдиного податку та військового збору»
- ДПС у Чернівецькій області: військовий збір платниками ЄП третьої групи сплачується протягом 10 днів після граничного строку подання декларації
- ЛІГА:ЗАКОН, «Бухгалтер»: нові розміри єдиного податку та військового збору у 2026 році для ФОП (02.01.2026)
- «Дебет-Кредит»: граничні розміри доходів для єдинників I–III груп на 2026 рік (01.01.2026)
- «Бухгалтер.Платформа»: максимальна база нарахування ЄСВ у 2026 році
- «Бухгалтер.Платформа»: ЄСВ для ФОПів у 2026 році — хто сплачує, хто звільнений
- «7eminar»: III квартал 2026 — календар звітності та сплати податків для ФОП (02.10.2026)
